Thursday, June 1, 2017

米国政治の混乱と株式市場の不安定化


1.5月の株式市場
5月の株式市場は10日にトランプ大統領が政権とロシアとの関係問題でコミーFBI長官の解任したことに伴う政治的不透明感の高まりから17日にはダウが373ドルも下落しました。その後は企業業績の好調さを反映して反騰の動きを示していますが、政治的な混乱は依然続いており、株式市場も不安定性を示しています。 主要な動きは以下の通りでした。

5月1日:ボーイングやホームデポなど株価の上昇が続いていた銘柄に利益確定の売りが活発であったことや3月の個人消費支出が市場予想を下回り、ダウは27ドル安(0.13%減少)。
5月2日:3日のFOMC会合の結果を控えていたものの、3Mやホームデポの四半期業績が好調であったことで、36ドル高(0.17%増加)。
5月3日:FOMC会合で、1-3月期の成長鈍化は一時的との見方で、8ドル高(0.04%増加)。
5月5日:米政府発表の4月雇用統計は非農業部門の雇用者数が前月比211,000人増で、市場予想の185,000人増を大きく上回ったこと(失業率も4.4%に改善)や原油先物相場が反発し、石油株などが買われ、55ドル高(0.26%増加)。
5月8日:著名投資家のバフェット氏がアップル株の積増しをしたことで、5ドル高(0.03%増加)。
5月9日:原油先物相場が下落、北朝鮮の核実験計画が伝えられて地政学リスクも拡大し、37ドル高(0.17%減少)。
5月10日:9日のトランプ大統領のコミーFBI長官の解任による米政治の不透明感に加え、ディズニーやボーイングが大きく下落、33ドル安(0.16%減少)。
5月11日:FBI長官の解任に伴うトランプ政権の政策運営への不透明感に加え、小売り大手のメ―シーズやコールズなどの四半期業績が不振で、24ドル安(0.11%減少)。
5月12日:JCペニーやノードストロームなどの四半期業績が不振で、小売株全体に売りが広がり、23ドル安(0.11%減少)。
5月15日:サウジとロシアの協調減産合意で原油先物相場が上昇、更に情報セキュリティ関連株も買われ、85ドル高(0.41%増加)。
5月16日:トランプ大統領がISに関する機密情報をロシアに漏らしたことが報道され、米国政治への不透明感が強まり、2ドル安(0.01%減少)。
5月17日:トランプ政権とロシアとの不透明な関係の深まりから、景気刺激策の実施が遅れるとの警戒感が強まり、多くの銘柄で売りが広がり、373ドル安(1.78%減少)。
5月18日:前日に急落した反動と四半期業績が好調であったウオールマートが買われて相場をけん引し、56ドル高(0.27%増加)。
5月19日:原油先物相場が上昇し、資源関連株が買われた他、農機大手のディアの四半期業績が好調で相場を押し上げ、142ドル高(0.69%増加)。
5月22日:前週半ばに急落した株の反動及びアマゾンやグーグルなどハイテク株やトランプ大統領が訪問中のサウジでの兵器売却合意による防衛関連株の上昇で、90ドル高(0.43%増加)。
5月23日:原油先物相場や長期金利が上昇、資源関連や金融株が買われ、43ドル高(0.21%増加)。
5月24日:5月2-3日のFOMC議事要旨の発表後に米国の金融政策の正常化が緩やかなペースで進むとの期待から、低金利が追い風の不動産や公益企業株に買いが入り、75ドル高(0.36%増加)。
5月25日:四半期業績が好調であった3M、ユナイテッドヘルス、トラベラーズが上昇、相場をけん引して、71ドル高(0.34%増加)。
5月30日:原油先物相場が下落、長期金利も低下して、石油株や金融株が売られ、更に先週6日続伸した反動で目先の利益確定の売りが優勢で、51ドル安(0.24%減少)。
5月31日:原油先物相場の下落によるエネルギー関連株の売りに加え、4-6月業績に慎重な見方の金融株も大きく下げ、ハイテク株も利益確定売りで、21ドル安(0.10%減少)。

2.米国の雇用状況
米労働省が5月5日に発表した4月の雇用統計によれば、非農業部門の雇用者数は前月比211,000人の増加で、市場予想の185,000人増を大きく下回りました。2月の雇用者数の確定値は232,000人で13,000人の増加、3月の改定値は79,000人で19,000人の減少、合計として6,000人の減少となりました。この結果、過去3ヶ月間の雇用者の平均増加数は178,000人で、好調さの目安とされた200,000人を下回りました。なお、1月の失業率は4.4%で、0.1%改善し、2007年5月以来9年10か月ぶりの低水準となりました(広義の失業率も8.6%で0.3%の改善)。労働参加率は62.9%で、前月と同じ水準でした。2月の時間当たり賃金上昇率は年率2.5%増加で、前月の2.7%増より減少しました。部門別では建設業が5,000人の増加、製造業が6,000人の増加、ヘルスケア・レジャー業が55,000人の増加、小売業も6,300人の増加となりました。

3.FOMC会合
5月2-3日にFOMC会合が開催されましたが、金融政策の現状維持を決定、追加の利上げを見送りました。会合後の声明文では以下のようなことが伝えられました。経済活動は減速したものの、労働市場は引き続き力強さを増した。雇用増も平均するとここ数か月堅調で、失業率も低下している。家計支出の伸びは僅かであったが、消費を持続的に支える基盤は依然堅調であった。企業の設備投資も安定していた。インフレ率はFOMCの長期目標である2%近くに来ている。エネルギーと食品の価格を除くと、消費者物価は3月には低下し、インフレ率は引き続き2%をやや下回った。

FOMCは法律で定められた使命を達成するために、雇用の最大化と物価安定の実現に努める。FOMCは1-3月期の景気減速は一時的である可能性が高く、金融政策の運営姿勢の緩やかな調整によって、経済は緩やかなペースで拡大、労働市場の状況もさらにいくらか引き締まり、インフレ率は中期的に2%付近で安定すると予測している。景気見通しのリスクは短期的にほぼ均衡してきている。引きつづきインフレ率や世界経済のと金融市場の動向を注視する。

FOMCは労働市場情勢とインフレ率の実績と見通しを踏まえ、フェデラルファンド(FF)金利の誘導目標を0.75-1%に据え置くことを決定した。FF金利の誘導目標を調整する今後の時期と規模を判断するにあたって、雇用の最大化とインフレ率2%という目標との比較で評価していく。インフレ圧力、インフレ予想の指標、金融動向や国際情勢を含めた幅広い情報を考慮して判断していく。FOMCは経済情勢がFF金利の緩やかな引き上げを許すようなかたちで進むと予測している。

米機関債と住宅担保証券の償還した元本を住宅ローン担保証券に再投資し、保有国債の償還金を入札で再投資する政策を維持する。この政策はFF金利が正常化が十分に進むまで維持する(なお、5月25日に発表された議事録要旨によれば、会合参加者のほぼ全員が年内の資産縮小が適切であることやアプローチとして再投資を止める資産の規模の上限を3か月ごとに段階的に引き上げていくことが含まれることを確認したとしています)。

今回の決定はイエレン議長を含む9人のメンバー全員一致による。

今回の金利据え置きの決定は市場で予想されたものであったことや1-3月期の成長率鈍化が一時的なものとの見方から、ダウは8ドル高に留まりました。

4.フランスの大統領選挙
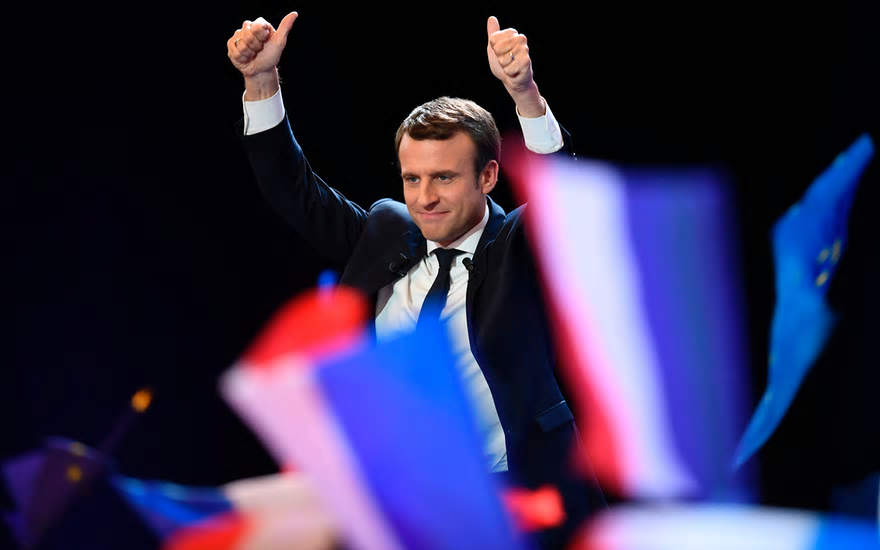
4月23日の第1回投票で過半数を取れず、決選投票となったフランスの大統領選挙は第1位のマクロン前経済相と第2位のルペン国民戦線党首との間で7日に決戦投票が実施され、即日開票の結果、マクロン氏が予想を超える65%近い支持率を獲得し、当選しました。両候補とも、これまでフランス政治をリードしてきた社会党や保守党の2大政党に属していないという共通点をあるものの、主張は全く異なっており、マクロン候補がEUによる統合推進や移民に寛容な姿勢を主張したのに対し、ルペン候補はEU離脱と反移民を政策を掲げ、鋭く対立していました。今回、マクロン候補が支持票を増したのは第1回投票で保守党のフィヨン候補や社会党のアモン候補を支持した人たちだけでなく、ルペン候補への反発が極左のメランション候補の支持者の中に広がったことが大きかったように思われます。

今回の決選投票の結果、マクロン氏は首相や主張閣僚の指など組閣に向けた動きに入ることになりますが、最も注目されるのは6月の下院選挙、マクロン候補が率いる政治団体“前進”がどこまでの議席数を確保できるかにかかっています。特に議会での多数派を構成できるかどうかが鍵になると思います。

いずれにしても、今回のマクロン候補の勝利は、昨年6月の英国での国民投票によるEU離脱決定や11月の米国大統領選挙におけるトランプ候補の勝利に見られた自国第一主義が3月のオランダ下院選挙に次いで、敗れる点で大きな意味があったものと思われます。また、今回の決選投票の直前、マクロン候補陣営が外部からの不正なサイバー攻撃を受けたにもかかわらず、フランス国民が冷静であったことも評価されるべきであったと思われます。

5.トランプ政権がもたらす米国政治の混乱の影響
トランプ大統領がコミーFBI長官を5月9日に突然解任したことは米国政治にみならず、株式市場に大きな不安定性をもたらすことになりました(5月17日にダウは前日比1.78%減の373ドル下落)。当初、ホワイトハウスとペンス副大統領は今回の解任を民主党のクリントン候補のメール問題へのコミー長官の対応の不適切さとするローゼンスタイン司法副長官の報告書を根拠にしたとしました。しかし、トランプ大統領は11日のNBCのホルト氏によるインタビューで自分がFBIによるトランプ政権とロシアとの関係の調査対象でないことを3回確認したが、それが覆されたことが原因であったことを明らかにしました。本来、独立性が保たれるべきFBIの捜査に対して、被疑者の可能性がある大統領が職権を行使して捜査責任者を解任することは司法妨害ではないかとの強い批判を起こしています。

トランプ大統領はコミー長官を解任した翌日の10日にこれまで敵対国とされたロシアのラブロフ外相と会談し(会談には米国のメディアの取材や写真は認められず、ロシアのタス通信のみが許可)、トランプ大統領よりISに関する第3国からの機密情報がロシア側に伝えられたことがワシントンポスト紙によって報道されました。機密情報の取り扱いは大統領の権限ですが、同盟国から得た情報は相手国の了解を得ることが必要で、その会談に同席したマクマスター大統領補佐官によれば、大統領はその情報のソースを確認することなく、伝えたとのことです。更に、18日にはニューヨークタイムズ紙が、トランプ大統領がラブロフ外相との会談に際に、コミー長官は頭がおかしい変人で、解雇したことにより自分が自由になったと伝えていたことも明らかになりました。

また、5月17日には、トランプ大統領が2月14日にコミー前長官と会談した際に、米国の利益を侵害し恐れのあるフリン補佐官の捜査を打ち切るようにコミー長官に求めたことがニューヨークタイムズ紙によって報道されました。

こうした一連のトランプ大統領の異常とも言えるロシア寄りの姿勢がどのような理由で起きているのかについて、米国の幾つかのメディアは1998年以降のトランプ不動産グループとロシアのオリガーク(注)との深い繋がりを指摘しています。彼らはトランプグループのソーホー・ホテルプロジェクトやフロリダの高級コンドミニアムプロジェクトに資金的な繋がりを持っているとされています。
(注)ロシアの経済自由化によって資産を築き上げた新興財閥で、中にはマフィアとのビジネス関係やマネーロンダリングを行っているとされている連中がおり、現在のプーチン政権とも深い関係を持っていることが指摘されています。

こうした状況を受けて、5月17日に司法省によって、元FBIのモラー長官が特別検査官に任命されたことは当然のことと思われます。今後、モラー特別検察官の下で、昨年の大統領選挙で炉ランプ陣営に有利なロシアの不適切な干渉の実態とその背景について捜査が進むことが期待されます

なお、5月17日には昨年8月までトランプ大統領の選挙責任者であり、ロシアのオリガークのためにキプロスの銀行を使ってマネーロンダリングをした疑いのあマニュフォート氏がトランプグループが保有するニューヨークの不動産に投資していることもありFBI、司法省、財務省が調査を始められたことが報じられています。なお、そのキプロスの銀行はトランプ政権で商務長官を務めるロス氏が巨額の投資を行い、2014年には一時的に副会長であったことも知られています。

また、5月25日にワシントンポスト紙は、米国の捜査当局がホワイトハウスの上級顧問でクシュナー上級顧問がロシアのセルゲイ・キスリャク駐米大使との接触について調査を始めることも報じています(報道によれば、彼は大使に対して秘密の通信回線を提案したとも言われています)。加えて、クシュナー氏はトランプグループの不動産プロジェクトに投資したロシアの資産家達に融資を行い、現在米国の制裁の対象となっているロシアの国営銀行である開発対外経済銀行(VEB)の頭取と話し合いを持った疑いも持たれています。、

いずれにしても、今後、モラー特別検査官の下で、及び連邦議会で上院と下院によるトランプ陣営とロシアとの不適切な対応をめぐる捜査が強まるにつれ、トランプ政権は選挙期間中にコミットした大幅減税やインフレ投資の実行がかなり遅れる見通しがでてきていることから、株式市場の不安定化が続くことも予想されます。
           (2017年6月1日: 村方 清)


Monday, May 1, 2017

国際政治の動きに揺れた株式市場


1.4月の株式市場
4月の株式市場はシリアや北朝鮮の情勢緊張に伴う地政学リスクの拡大によって、後半はフランス大統領選挙の第1回投票結果など国際政治の動きに大きく影響されました。主要な動きは以下の通りでした。

4月3日:ISMの3月米製造業景況感指数が57.2と0.5低下したことや米新車販売台数も低調で、長期金利が低下し、金融株が売りに出され、13ドル安(0.06%減少)。
4月4日:トランプ大統領が企業経営者との会合で、金融規制緩和やインフラ投資に言及したことで、景気刺激政策への期待から、39ドル高(0.19%増加)。
4月5日:3月14-5日のFPMC議事録要旨で、メンバーの多くが年内の縮小開始が適切との見方が伝わったことからの金融株の下落やライアン下院議長による税制改革への時間の必要性発言から、41ドル安(0.20%減少)。
4月6日:取引終了にかけて金融株が買い戻され、エネルギー株も買われ、15ドル高(0.07%増加)。
4月7日:米政府発表の3月雇用統計は非農業部門の雇用者数が前月比98,000人増と、市場予想の180,000人増を大きく下回ったこと(失業率は4.5%に改善)や米軍によるシリア攻撃で地政学リスクが高まったことで、7ドル安(0.03%減少)。+
4月11日:シリアや北朝鮮の情勢緊張.から投資家のリスク回避の動きで、7ドル安(0.03%減少)。
4月12日:シリアや北朝鮮をめぐる地政学リスクの拡大とトランプ大統領のドル高への懸念発言で59ドル安(0.28%減少)。
59ドル安(0.28%減少)。
4月13日:米軍のアフガン攻撃による地政学リスクの拡大で、139ドル安(0.69%減少)。
4月17日:米主要企業の四半期決算と景気刺激策への期待から、184ドル高(0.90%増加)。
4月18日:四半期決算を発表したゴールドマン・サックスやジョンソン・ジョンソンが大きく売られたこと、英国やフランスなど欧州政治の先行きへの警戒感が増し、114ドル安(0.55%減少)。
4月19日:20四半期減収を発表したIBMが大きく売られたこと、在庫増を反映して原油先物相場の下落から石油株も売られ、更に金融株も軟調で、119ドル安(0.58%減少)。
4月20日:ムニューシン財務長官などの税制改革に関する発言からトランプ政権への政策期待が再燃たことや金利低下が一服した金融株が上昇し、174ドル高(0.85%増加)。
4月21日:23日の仏大統領選挙第一回投票を前に結果を見極めたいとの様子見ムードが強く、原油先物相場が1バレル50ドルを割ったことなどから、31ドル安(0.15%減少)。
4月24日:フランス大統領選の第1回投票で、独立系中道派のマクロン元経済相がトップになり、フランスがEUを離脱する可能性が低下、投資家心理が強気に転じ、216ドル高。
4月25日:キャタピラーやマクドナルドなど米主要企業の四半期業績が好調であったことや26日に発表されるトランプ政権の税制改革への期待から、232ドル高(1.12%増加)。
4月26日:トランプ政権の税制改革案の発表があったが、前日までに大幅に続伸した反動で、利益確定の売りが優勢で、21ドル安(0.10%減少)。
4月28日:四半期決算が不振であったインテルが3.4%下落したことやゴールドマン・サックスなども利益確定売りが出て、41ドル安(0.19%減少)。4月全体で1.3%上昇。

2.米国の雇用状況
米労働省が4月7日に発表した3月の雇用統計によれば、非農業部門の雇用者数は前月比98,000人の増加で、市場予想の180,000人増を大きく下回りました。1月の雇用者数の確定値は216,000人で22,000人の減少、2月の改定値は219,000人で16,000人の増加で、合計として38,000人の減少となりました。この結果、過去3ヶ月間の雇用者の平均増加数は178,000人で、好調さの目安とされた200,000人を下回りました。なお、1月の失業率は4.5%で、0.2%改善し、2007年5月以来9年10か月ぶりの低水準となりました(広義の失業率も8.9%で0.3%の改善)。労働参加率は63%で、前月と同じ水準でした。2月の時間当たり賃金上昇率は年率2.7%増加で、前月の2.8%増より減少しました。部門別では建設業が6,000人の増加、製造業も11,000人の増加となりましたが、逆に小売業が29,700人の減少となりました。

3.3月のFOMC会合要旨と今後の見通し
4月6日に発表された3月14-5日のFOMC会合議事録要旨で、利上げを決定すると同時に、大半のメンバーが経済が予定通りに推移すれば、年内に4兆5千億ドルに拡大したFRBのバランスシートの縮小に着手すべきと考えていることがわかりました。従来、FRBは資産規模の縮小について、金利引き上げが相当程度進んだ段階で、償還が来た国債の再投資を停止するとしてきました。しかし、3月のFOMCでFRBはフェデラルファンド金利の誘導目標を年0.75-1.00%に引き上げ、年内にさらに2回の利上げがあることを示唆しました。この点、市場では6月と9月に利上げして、12月に資産縮小を開始するとの見方が出ています。なお、今回のFOMC会合では、金融市場の状況について、株価は標準的な評価方法と比べ、かなり高いとの警戒感も示されました。

6日の株式市場は、FOMC会合の議事録要旨を受けて、利上げに加え、資産縮小は二重の引き締め圧力となるとの理由で警戒感が強まり、ダウ平均価格は41ドルの下落となりました。

4.トランプ政権の100日間の評価
トランプ大統領は4月29日に就任100日目を迎えました。トランプ大統領が選挙期間中に掲げた主要な政策は①大幅減税と巨額のインフラ投資、②保護主義的な通商政策、③オバマケアの見直し、④テロリスト国からの入国制限などでしたが、大統領令ではこれらに関する方向性を打ち出したものの、議会の承認を伴う立法や予算措置の面で見ると現時点では何一つ実現されていません。

トランプ大統領が選挙公約に掲げ、共和党が過去7年間廃止を目指して取り組んできた③のオバマケアの代替法案(ライアンケア)について、3月24日に下院本会議の法案が撤回されたことは今後に大きな影響を与えるように見られます。特に、トランプ政権の最重要政策である大幅減税と巨額のインフラ投資も議会との関係で難航することが予想されます。20日にムニューシン米財務長官が近く税制改革案を発表すると声明したことで株式市場は174ドルの上昇となりましたが、期待先行の感は否めません。特に、トランプ政権が主張する大幅減税は米国の巨額な財政赤字の中で、減税の財源をめぐって、財務省と議会、あるいは議会内部の意見の隔たりは大きく、実現は容易ではないと見られています。これに関連して、ムニューシン米財務長官は26日に税制改革概要を発表しました。内容は連邦法人税率を35%から15%へ引き下げたり、納税者の税率を現行の7段階から3段階にするなど減税を中心とするもので、減税分の詳細な補填財源措置が曖昧であり、LA Times紙は27日に米国の財政赤字を一層深刻化させるものと否定的なコメントを掲載していました。

また、②の保護主義的な通商政策についても、選挙期間中の公約であったNAFTAからの離脱は26日に電話でカナダとメキシコの首脳会談を行った後、当面現行の取り決めを続けることで合意、方針を転換しました。また、日米首脳会談での日米経済対話の新設であったり、米中首脳会談における対中貿易赤字是正の100日計画策定での合意に見られるように、話しあいによって現実的な解決を図る方向で進んでおり、公約通りに進んでいません。

なお、大統領令で実施できるテロリスト国からの入国制限については、2回の大統領令を出しましたが、実施機関との十分な話し合いがなされていなかったこともあり、第1回はワシントン連邦地裁から、第2回はハワイとメリーランドの連邦地裁から憲法違反との理由で、実行を停止されています。

いずれにしても、トランプ政権の100日の実績を見る限り、選挙期間中の公約は殆ど実現されておらず、これまでの政権と比べ、かなり低い評価になっています(現時点での支持率は41%で、不支持率が53%となっています)。。

5.英国の総選挙
英国のメイ首相は18日に2020年に予定していた総選挙を大幅に前倒しする意向を発表、これを受けて英議会下院は19日に賛成が522票、反対が13票で可決しました(6月8日に実施予定)。今回、メイ首相が意図したのは安定した政権を作った上で、離脱に対するEUへの交渉力を高めることにあるとされています。特に、メイ首相は強硬離脱(ハードクレジット)を主張、完全撤退した上で、関税や貿易協定についてEUと自由貿易協定(FTA)を締結したいとしています。これに対し、最大野党の労働党はFTAを簡単に結べる保証はなく、無関税の取り扱いなどを最優先して交渉し、経済や雇用への悪影響を最小限度に抑えるべきと主張、大きな対立点になっています。現在、メイ首相が率いる保守党は下院の議席が単独過半数を多少上回るだけであり、メイ首相が政権基盤を強化した上で、EUとの交渉に臨みたい意向は理解できるものの、選挙の結果が大きく伸びなければ、メイ首相の求心力が低下する恐れもあり、賭け的なリスクが存在しているように見えます。

6.フランス大統領選挙の結果
4月23日に行われたフランス大統領選挙の第1回投票は、即日開票の結果、EUとの協調を主張する中道・独立系のマクロン前経済相が23.9%で首位、EU離脱や反移民を掲げる極右政党・国民戦線のルペン党首が21.4%で2位、中道右派で共和党のフィヨン元首相が19.9%で3位、急進左派で左翼党のメランション元共同党首が19.5%で4位、現与党の社会党のアモン前教育相が6.3%で5位となりました。この結果、いずれも過半数に達しなかったため、上位2人の候補による決選投票が5月7日に行われることになりました。11人が立候補した今回の大統領選挙では、社会党と共和党の2大政党の候補者が決選投票に進めない状況となり、フランスの第5共和政が始まった1958年以来続けられてきた保革2大勢力の対立構図が崩れることになりました。

決選投票では、欧州の統合推進を訴え、移民の受け入れに寛容な姿勢を示すマクロン候補とEU離脱を問う国民投票の実施を掲げ、移民に厳しい制限を課すことを主張するルペン候補の対立構図が明確となり、第1回投票で敗れた他の候補者の票をどれだけ得らえるかが焦点となっています。現時点では、フィヨン候補とアモン候補はいずれもマクロン候補支持を表明していますが、メランション候補は誰を支持するかを明らかにしていません。調査会社イプソスの23日の支持率調査では、マクロン候補が62%、ルペン候補が38%で、マクロン候補が優位に立っています。

マクロン候補の優位性はEU加盟国や外国政府にも安心感を与えていますが、投資銀行出身で政治経験が浅いマクロン候補が大統領になっても、フランスが抱える低成長と高失業の問題(更にアラブ系住民の不満)は深刻であり、容易に解決できるものではありません。この点、選挙後の2日間に渡る株式市場の急激な上昇は投資家の過剰な期待による影響が大きかったと見られます。
           (2017年5月1日:  村方 清)


Saturday, April 1, 2017

トランプ政権の経済政策の不透明性と調整局面の株式市場


1.3月の株式市場
3月の株式市場は当初トランプ政権の経済政策への期待から大きく上昇したものの、FOMCの利上げ警戒感から低迷しました。その後、更にトランプ政権の公約であったオバマケア見直し法案が下院与党での合意困難による見送り決定で、トランプ政権の経済政策の実行可能性への不透明感から、高値相場の調整が続きました。主要な動きは以下の通りでした。

3月1日:2月28日のトランプ大統領の議会演説による経済政策への期待と金利上昇による金融株の買いで、ダウ価格は303ドル高(1.46%増加)。
3月2日:前日に最高値を記録した反動とIRSの捜査を受けた建設機械大手のキャタピラーの急落で、113ドル安(0.53%減少)。
3月6日:北朝鮮のミサイル発射に伴う地政学リスクの高まりや目先の利益確定の売りが金融株を中心に出たことなどで、51ドル安(0.24%減少)。
3月7日:製薬業界の競争を促すトランプ大統領のツイッターで大手製薬の株が売られたことや相場の最高値圏からの警戒感から利益確定の売りが優勢で、30ドル安(0.14%減少)。
3月8日:不正会計の報道を受けたキャタピラーが2.8%下落、米国の原油在庫が市場予想を大幅に上回った原油先物相場が下落、69ドル安(0.33%減少)。
3月10日:米政府発表の2月雇用統計は非農業部門の雇用者数が前月比235,000人増と、市場予想の190,000人増を大きく上回ったことで、(失業率も4.7%に改善)、45ドル高(0.21%増加)。
3月14日:サウジの増産による原油相場の下落とFOMCの様子待ちから、44ドル安(0.21%減少)。
3月15日:FOMC会合で0.25%の利上げを決定、大方の予想通りであったことや原油先物相場が上昇したことで、前日までの下落していた株に買いが多くなり、113ドル高(0.54%増加)。
3月17日:米長期金利の低下を背景に、金融株が売られ、20ドル安(0.10%減少)。
3月21日:米金利低下を背景に金融株が売られ、トランプ政権の税制改革や金融規制緩和の先行き不透明感から利益確定売りが大きくなり、238ドル安(1.14%減少)、下げ幅は昨年9月13日以来。
3月24日:取引終了直前に、オバマケア代替法案の採決が見送られ、トランプ政権の政策運営の先行き見通しが不透明になったことで、60ドル安(0.29%減少)。
3月27日:トランプ政権の政策運営の不透明感が警戒され、46ドル安(0.22%減少)。8日連続の下落は2011年7月末以降の5年8か月振り。
3月28日:コンファレンスボードの発表で3月の米消費者信頼感指数が125.6と市場予想を大きく上回ったことやフィッシャー連銀副議長が今年は残り2回の利上げが適切の発言から、長期金利が上昇してJPモルガンなどの金融株の買いが優勢となり、151ドル高(0.73%増加)。
3月29日:オバマケアの代替法案の撤回を受け医療保険株が売られ、金利低下で金融株も下落し、42ドル安(0.20%減少)。
3月30日:原油先物相場の上昇や2016年10-12月のGDP確定値が年率2.1%増と改定値から上方修正されたことで長期金利が上昇し、エネルギーや金融株が買われ、69ドル高(0.33%増加)。
3月31日:長期金利の低下を受けて、金融株に利益確定の売りが出た他、エネルギー関連株も持ち高調整による売りが優勢で、65ドル安(0.31%減少)。3月は月間で149ドルの下落(0.7%の減少)。

2.米国の雇用状況
米労働省が3月10日に発表した2月の雇用統計によれば、非農業部門の雇用者数は前月比235,000人の増加で、市場予想の190,000人増を大きく上回りました。12月の雇用者数の確定値は155,000人で2,000人の減少、1月の改定値は238,000人で11,000人の増加で、合計として9,000人の減少となりました。この結果、過去3ヶ月間の雇用者の平均増加数は209,000人で、完全雇用に近い水準であり堅調な増加と見られています。なお、1月の失業率は4.7%で、0.1%改善しました(広義の失業率も9.2%で0.2%の改善)。労働参加率は63%で、前月比0.1%増加しました。2月の時間当たり賃金上昇率は年率2.8%増加で、前月の2.6%増より上昇しました。部門別では建設業が58,000人の増加、製造業も28,000人の増加となりましたが、逆に小売業が26,000人の減少となりました。

3.FOMC会合による利上げ決定
3月14-15日にFOMC会合が開催されましたが、昨年12月以来、3カ月ぶりに0.25%の利上げを決定しました。会合後の声明文では以下のようなことが伝えられました。労働市場は改善を続け、経済活動は緩やかなペースで拡大し続けている。雇用の伸びは引き続き堅調で、失業率はここ数カ月間あまり変化がない。家計支出は緩やかに増加し続け、企業の設備投資はいくらか安定したようにみえる。ここ数四半期、インフレ率は上昇し、FOMCの長期的な目標である2%に近づいている。

FOMCは法律で定められた雇用の最大化と物価安定の実現という2大使命を達成するために努める。FOMCは金融政策の緩やかな調整によって、経済は緩やかなペースで拡大し、労働市場もさらにいくらか力強さを増し、インフレ率も中期的に2%近辺で安定すると予測している。FOMCは引き続きインフレ率と世界の経済や金融の動向を注意深く監視する。

労働市場の状況とインフレ率の実績と見通しを考慮して、FOMCはフェデラルファンド(FF)金利の目標誘導レンジを0.75-1.00%に引き上げることを決定した。金融政策の運営姿勢は引き続き緩和的で、それによって労働市場の状況の更なる改善とインフレへの持続的な回帰を支える。

FOMCは経済状況がFF金利の緩やかな引き上げを正当化する形で進むと予測する。FF金利は当面、長期的に到達すると見込まれる水準を下回るレベルで推移する可能性がある。ただ、FF金利の実際の上がり方はデータが伝える経済見通し次第である。

米機関債と住宅担保証券の償還した元本を住宅ローン担保証券に再投資し、保有国債の償還金を入札で再投資する政策を維持する。この政策はFF金利が正常の水準に戻るまで維持する。

なお、今回の決定は9人のメンバーの賛成によるもので、1名のメンバーが現在の水準を維持すべきと反対しました。

今回の利上げの結果については、市場では大方の予想通りと受け止めたことや原油先物相場が上昇したことなどで、ダウ価格は113ドル高となりました。

4.トランプ大統領の新年度予算案とその評価
トランプ大統領は3月15日に2018会計年度(2017年10月―2018年9月)の予算案を発表しました。連邦予算全体の規模は約4兆ドルですが、今回は裁量的歳出約1兆ドルを中心に、軍事支出を10%または540億ドルを増加させました。その中で、今年度の防衛の主なプログラムに250億ドルを追加し、戦闘業務に50億ドルを追加するよう求めました。また、約135億ドルは航空機、ミサイル、および船舶の増強に割り当てています。加えて、国土安全保障省の今年度の予算には30億ドルを要請し、その一部はメキシコとの国境に壁を建設するための資金が含まれています。トランプは今年度の国境の壁建設に15億ドルを承認することを議会に要請し、更に2018年度には26億ドルの資金を提供することを求めています。

一方、削減面ではEPAから31%または26億ドルをEPAから削減することを提案しています。その中には貧困層への暖房費を助けるプログラムの削減及び廃止、地方自治体への廃水処理の支援、アラスカ州のような農村部での航空旅費補助などのプログラムの削減が含まれています。また、国務省の資金調達および他の国際プログラムの28%または109億ドルを削減することを要請しています。その他の任意削減には、HUDのコミュニティ開発助成金および20以上の教育省プログラムに対する資金が含まれています。更に、公的放送、芸術および地域プログラムのための連邦資金に依存している19の独立機関に対する資金の廃止が提案されています。

今回の予算案の評価として、EPAの削減は最大規模であるため、清浄水及び汚染関連の規制プログラムが大幅に減少することが懸念されています。また、国務省に対する大幅な予算削減は、国際地域社会及び海外援助プログラムの減少に繋がる為、米国の外交・対外政策に大きなマイナスの影響も予想されます。議会の反応は様々ですが、民主党は防衛費に多大な予算が増加され、貧困者の援助プログラム及び、医学、科学、その他の研究プログラムが削減されていることを批判しました。加えて、環境及び気候変動プログラムを意図的に削減するためEPAへの予算を大幅に減少している予算案を支持していません。一方、一部の共和党は、彼らがエンタイトルメントと呼ぶ国内プログラムが十分削減されていないと指摘しています。同時に、連邦政府の赤字減少を強調する一部の共和党議員はトランプ氏の予算案は逆効果であり、予算調整に権力のある議会が最終的に大幅に修正する必要があると主張しています。

5.トランプ政権によるオバマケア見直し法案の撤回とその影響
トランプ大統領が選挙公約に掲げ、共和党が過去7年間廃止を目指して取り組んできたオバマケアの代替法案(ライアンケア)について、3月24日に下院本会議の採決を予定していました。しかし、共和党内に反対論が根強く、可決に必要な216票の得られる見通しがなかったことで、法案が撤回されました。当初、この法案の成立を目指したライアン下院議長は24名近い反対者がいるとされた保守派のFreedom Caucus (自由議員連盟:元々はテーパーティ議員連盟とされていた)に対して一部の修正するなどして話し合いを続けたものの成功せず、トランプ大統領自身も彼らの説得に乗り出しましたが、受け入れらませんでした。反対の議員は最終的には一部の修正に反発したリベラル派の議員も反対に回ったことから、当初を上回る35、6名近い議員にも達したとも言われています。

今回のライアン法案について議会予算局が10年後には2400万人が無保険者となることを予想するなど、米国民の賛成は17%程度にすぎないと言われるほど、支持率が低いものでした。また、仮に下院で成立しても、上院では成立する可能性が殆ど無いというものでした。特に、オバマケアによって恩典を受けている米国民はラストベルトの年配工場労働者などのトランプ支持者も含めて多く、彼らは共和党議員が地元でタウンホール会合を開くと強く反対していたことなども影響しました。

今回のオバマケア見直し法案の撤回の影響は、トランプ政権にとっても極めて深刻と見られています。選挙公約であった大幅減税を含む税制改革や大規模インフラ投資も、早急に実現する可能性は低く、11月8日のトランプ政権成立によって作り出されたトランプ相場が今後は調整局面となって不安定度を増していくことも予想されます。

6.オランダの下院選挙結果
英国のEU離脱や米国でのトランプ政権の誕生で、注目されていたオランダの下院選挙は3月15日に行われました。選挙前には、極右で反移民とEU離脱を掲げるウイルダース党首の自由党が議席の倍増を達成するのでないかと見方がありましたが、結果を見ると、ルッテ首相が率いる中道右派の自由民主党が議席数を41議席から33議席へ8議席減らしたものの、引き続き第1党を維持しました。一方、自由党は12議席から20議席へ8議席伸ばし、第2党となりました。また、連立政権を組んでいた労働党は38議席から9議席と大幅に議席数を減らしました。これにより、与党の自由民主党が連立政権を組むことに成功する限り、オランダは引き続き、EUの当初メンバーとして今後とも重要な役割を果たしていくことになります。但し、自由党が大きく躍進した影響は大きく、政権与党は今後、従来よりは右寄りの政策を導入せざるを得ないのではないかと見られます。

7.英国のEU離脱通知
英国のメイ首相は3月29日にEUに対して離脱を通告しました。これにより、英国とEUとの正式な離脱交渉が始まりますが、交渉期間は2019年3月までの2年間で、双方の意見の差は大きく、難航が予想されています。英国としては離脱しても、EUとの自由貿易協定を締結を望んでいますが、EU側には既存メンバーの維持の観点から、強い反対意見があります。一方、EU側は交渉の優先事項として、英国が離脱決定前にコミットした最大600億ユーロの分担金の支払いを求めています。いずれにしても、英国は2年以内に合意に達しなければ、EUメンバーとして享受してきたヒト、モノ、金融、サービスの移動の自由を失うばかりでなく、関税が引き上げられることになり、致命的な痛手になる恐れもあります。

      (2017年4月1日:  村方 清)


Wednesday, March 1, 2017

トランプ相場が続く米国市場


1.2月の株式市場

2月の株式市場はトランプ政権の経済政策に対する投資家の過剰な期待から2月9日以降12日間連続で上昇(1987年の記録に並ぶ)、上昇率も4.9%に達しました。主要な動きは以下の通りでした。

2月1日:アップルの四半期業績が好調であったことやISMの製造業景況感指数も市場予想を大幅に上回るものだったが、FOMCが現状維持を決めたことで買いが鈍り、ダウは27ドル高0.14%増加)。
2月3日:米政府発表の12月雇用統計は非農業部門の雇用者数が前月比227,000人増で、市場予想の175,000人増を大きく上回ったこと(失業率は4.8%に上昇)及びトランプ大統領が金融規制の見直しを指示する大統領令に署名したことで、金融株が大きく上昇、187ドル高(0.94%増加)。
2月7日:米企業の業績改善から買いが優勢だったが、原油安を受けて伸び悩み、38ドル高(0.19%増加)。
2月8日:トランプ政権の政策運営の不透明感から金融株に売りが出て、36ドル安(0.18%減少)。
2月9日:米航空大手幹部との会談でトランプ大統領による減税などの税制改革の言及があったとの報道から、景気や企業業績の押し上げ期待から、118ドル高(0.59%増加)。
2月10日:トランプ政権による減税など経済政策への投資家の期待が続いていることや原油先物相場の上昇でエネルギー株が買われ、97ドル高(0.48%増加)。
2月13日:トランプ政権の減税措置や金融規制緩和への期待から、143ドル高(0.70%増加)。
2月14日:イエレン連銀議長の上院銀行委員会での証言で今後数回のFOMC会合で追加利上げの可能性を示唆したことから、利上げで収益改善が期待される銀行株が買われ、92ドル高(0.45%増加)。
2月15日:1月の米小売売上高は前月比0.4%増、消費者物価指数も前月比0.6%上昇市場予想を上回り、米景気の回復が続いているとの見方で、107ドル高(0.52%増加)。
2月21日:ウォールマートやホームデポなどの小売大手の決算が好調であったことや原油高を背景に石油株にも買いが優勢で、119ドル高(0.58%増加)。
2月22日:1月の中古住宅販売件数が市場予想より増加したこと、ダウ・ケミカルとの合併を発表したデュポンが欧州当局の審査通過で3%強の上昇となり相場を押し上げ、33ドル高(0.16%増加)。
2月23日:原油高とトランプ政権の経済政策への期待で、35ドル高(0.17%増加)。
2月27日:28日のトランプ大統領の議会演説への期待から、16ドル高(0.08%増加)。
2月28日:トランプ大統領の議会演説を前に利益確定の売りが強く、25ドル安(0.12%減少)。ダウ平均は昨日まで12日間連続の最高値更新。月間ベースで2月は4.9%上昇。

2.米国の雇用状況

米労働省が2月3日に発表した2月の雇用統計によれば、非農業部門の雇用者数は前月比227,000人の増加で、市場予想の175,000人増を大きく上回りました。11月の雇用者数の確定値は164,000人で40,000人の減少、12月の改定値は157,000人で1,000人の増加で、合計として39,000人の減少となりました。この結果、過去3ヶ月間の雇用者の平均増加数は183,000人で、完全雇用に近い水準であり堅調な増加と見られています。なお、1月の失業率は4.8%で、0.1%悪化しました(広義の失業率は9.4%で0.2%の悪化)。労働参加率は62.9%で、前月比0.1%増加しました。1月の時間当たり賃金上昇率は0.1%増加で、前年同期比で2.5%増に留まりました。部門別では小売業が45,900人の増加、建設業が36,000人の増加、製造業も5,000人の増加となりました。

3.FOMCの現状維持決定とイエレン議長の議会証言

1月31日-2月1日にFOMCが開催されましたが、金融政策の現状維持を決定、追加の利上げを見送りました。会合後の声明文では以下のようなことが伝えられました。労働市場は引き続き力強さを増し、経済活動は緩やかなペースで拡大を続けた。た。雇用増は依然好調で、失業率も低水準を維持している。家計支出の緩やかに伸びているが、企業の設備投資は依然弱い状態が続いている。インフレ率はこの数四半期上昇したが、FOMCの長期目標である2%wを下回る水準で推移している。

FOMCは法律で定められた雇用の最大化と物価安定の実現という2大使命を達成することに努める。FOMCは金融政策の緩かな調整によって、経済は緩やかなペースで拡大し、労働市場の状況も更に改善していくものと予測している。インフレ率も短期的に低く留まるが、一時的な影響が消え、労働市場が力強さを増すにつれ、中期的に2%に向かっていくものと予測している。

景気見通しのリスクは短期的にほぼ均衡している。FOMCはインフレ率や世界経済と金融市場の動向を引き続き注視する。

こうした経済見通しを踏まえ、フェデラルファンド(FF)の誘導目標を0.50-0.75%に据え置くことを決定した。FF金利の誘導目標を調整する今後の時期と規模を判断するにあたって、FOMCは雇用の最大化と物価上昇率2%という目標との比較で経済情勢の実績と見通しを評価していく。FOMCは今後の経済情勢がFF金利の緩やかな引き上げを許すような形で進むと予測している。FF金利は当面長期的に通常と見られる水準以下に維持される可能性が高い。但し、実際のFF金利の上がり方はデータが伝える経済見通し次第だ。

米機関債と住宅担保証券の償還した元本を住宅ローン担保証券に再投資し、保有国債の償還金を入札で再投資する政策を維持する。この政策はFF金利が通常の水準に戻るまで維持する。

なお、今回の決定は10人のメンバーの全員賛成によるものであった。

イエレン連銀議長は14日と15日に、議会ので証言に出席しました。イエレン議長の現状説明はFOMC会合での声明文とほぼ同じ内容でしたが、質疑応答の主要なやり取りは以下のようなものでした。

① 連銀のバランスシートの改善
―金融正常化の方針の中で、政策金利が一定の水準に達した時点で、国債やMBSの再投資のを行う。

最終的には国債のみの保有とする。また、現在、短期の政策金利の調整が経済に与える影響について十分と考えており、バランスシート運営を今後金融政策手段として活用することは消極的にならざるをえない。

② テーラールールの適用性
テーラールールの適用は米国の実質金利が2%以上であることを前提にしており、現在の米国のように0%程度であれば、米国経済には不適切であると思われる〈注〉。
(注)テーラー教授の指摘は、グリーンスパン議長当時、金利引き上げが必要であったにも変わらず、長期に低金利政策を維持した結果、リーマン破綻な度に見られる住宅不動産バブルによる住宅向モーゲージローン証券化の行き過ぎが生じたとしている。

③ トランプ大統領のドッド・フランク法の見直し
イエレン議長はドッド・フランク法の設立により、大手金融機関の資本力が強化されたことは評価している。一部の議員はコミュニティバンクやクレジットユニオンが大手の金融機関と同じような不適切な規制を受けてきたと批判している。

④ トランプ政権の経済政策
イエレン議長は直接、トランプ政権の経済政策にコメントすることは避け、トランプ政権の経済政策には長期的に経済成長を高めるための生産性上昇を促す政策が見られないことを指摘している。

4.トランプ大統領の議会演説

トランプ大統領は28日に米議会上下両院本会議で、就任後初めての議会演説を行いました(通常、大統領は1月に一般教書演説を行うが、新たに就任した大統領は演説が2月にずれるのが慣行)。

内容的にはオバマ前大統領の時のような自由世界のリーダーとしての理念的な提言は皆無で、1月20日の大統領就任の際の米国第一主義の繰り返しでした。国内的には従来から主張してきた規制緩和と減税による米国経済の成長促進を掲げ、対外的には米国の利益優先の保護主義の正当性の主張でした。これに加えて、国防費の大場増加と官民の資金による約1兆ドルのインフラ投資でした。トランプ大統領は法人税を35%から20%を下げるような減税を歴史的な改革を行うと言っていますが、小さな政府を前提とした1981年のレーガンの税制改革が与えたような衝撃はなかったように思います。また、当時の米国の財政状況と異なり、米国の累積財政赤字額が20兆ドルを超えるような現在の状況で、大幅な減税が可能なのかという疑問が生じます(年間赤字は、オバマ前大統領の下で2009年の約1兆6000億ドルから2016年の約6000億ドルの大幅削減に成功)。さらに、約1兆ドルのインフラ投資についても、民主党のクリントン候補は財源を示したものの、トランプ大統領は未だにそれがなく、財政規律を重視する議会の共和党保守派がどこまで認めるかは明確ではありません(採算性が確実でないインフラ投資に民間資金がどこまで集まるかもよくわかりません)。最後に、留意すべきはレーガン大統領の下で行われた大幅減税とソ連に対抗すべく取られた巨額な国防費増大が米国の財政赤字を急激に悪化させ、レーガン大統領は2期目の1986年の税制改正で多くの減税措置を廃止せざるを得なくなったことです。

いずれにしても、米国の株式市場は11月8日のトランプ候補の勝利後、ダウベースで約2500ドルの13.5%の上昇を示してきましたが、トランプ政権の具体的な政策効果というより、投資家の過剰な期待が株価を異常に引き上げているように思います。

         (2017年3月1日: 村方 清)