Wednesday, May 1, 2024

インフレ懸念の再燃と市場の不安定化


1. 4月の株式市場

4月の株式市場はインフレ懸念の再燃を示す経済データが多く出され、市場の不安定化が再び増す音になりました。主要な動きは、以下の通りでした。

4月1日:1日発表の3月の米サプライマネジメント協会の製造業景況感指数が50.3と市場予想の48.1を上回ったことで、インフレの沈静化が遅れ、FRBの利下げが遠のくとの見方から、売りが優勢で、241ドル安(0.60%減少)。

4月2日:米景気の底堅さやインフレの高止まりでFRBの利下げが先送りになる可能性が意識され、米長期金利も一時的に4カ月ぶりの水準に上昇し、397ドル安(1.00%減少)。

4月3日:3日朝発表のADP全米雇用レポートでは、非農業部門の雇用者数が前月比184,000人増で、市場予想の155,000人を上回り、賃金インフレが物価を押し上げるとの見方が意識され、43ドル安(0.1%減少)。

4月4日:年内の利下げに慎重な姿勢を示すFRB高官の発言に加え、原油高によるインフレの懸念が意識され、530ドル安(1.35%減少)。

4月5日:5日発表の2月の雇用統計で非農業部門の雇用者数は前月比303,000人増で、市場予想の200,000人を大きく上回ったものの、賃金インフレの加速は示さなかったことで、ハイテク株を中心に幅広い銘柄に見直し買いが入り、307ドル高(0.79%増加)。

4月8日:FRBの利下げが先送りされるとの観測が優勢となり、11ドル安(0.02%減少)。

4月9日:米国の物価指標がインフレ圧力を示し、FRBの利下げまで時間がかかることへの警戒から、9ドル安(0.02%減少)。

4月10日:朝方発表の3月の米消費者物価指数が3.5%と市場予想の3.4%を上回り、FRBの利下げ開始が遅れるとの見方が一段と広まり、422ドル安(1.08%減少)。

4月11日:朝方発表の3月の卸売物価指数は前月比で0.2%と市場予想の0.3%を下回り、トラベラーズなどのディフェンシブ株の下げが目立ち、2ドル安(0.01%減少)。

4月12日:インフレの沈静化には時間がかかり、FRBによる利下げが市場予想より遅れるとの懸念とイスラエルに対するイランの報復が迫っているとの見方から、投資家心理の悪化につながり、476ドル安(1.23%減少)。

4月15日:15日朝発表の3月の米小売売上高は前月比0.7%増と市場予想の0.3%増を上回り、米長期金利が上昇、株式の相対的な割高感から、ハイテク株を中心に売りが優勢で、248ドル安(0.65%減少)。

4月16日:前日まで下げが続いた後で、ユナイテッドヘルスグループなど主力株の一部に押し目買いが入り、64ドル高(0.16%増加)。

4月17日:トラベラーズなど市場予想を下回る決算を発表🅂た銘柄に売りが出て、46ドル安(0.12%減少)。

4月18日:ユナイテッドヘルスなどディフェンシブ株の一角が買われ、22ドル高(0.05%増加)。

4月19日:アメリカンエキスプレスなど決算の内容が評価された銘柄やディフェンシブ株の一角に買いが入り、211ドル高(0.56%増加)。

4月22日:中東情勢悪化への懸念が和らぎ、投資家心理を上向きにさせ、254ドル高(0.66%増加)。

4月23日:中東の地政学リスクへの過度な警戒が和らぎ、幅広い銘柄に押し目買いが入り、264ドル高(0.68%増加)。

4月24日:米長期金利が上昇し、株式の相対的な割高感が意識され、43ドル安(0.11%減少)。

4月25日:同日発表の2024年第1四半期のGDPが前年同期比年率で1.6%増と市場予想の2.4%増を下回り。同時に発表した1-3月期の米個人消費支出は3.7%増と市場予想の前期の2.0%を上回ったことで、、投資家のインフレ懸念が強まり、375ドル安(0.97%減少)。

4月26日:四半期決算を市場予想を上回ったマイクロソフトやアルファベットに買いが入り、投資家心理を支え、154ドル高(0.40%増加)。

4月29日:アップルとテスラが上昇し、長期金利も一服したことで、146ドル高(0.38%増加)。

4月30日:同日発表の1-3月期の米雇用コスト指数が前期比1.2%上昇と賃金インフレの高まりを示し、FRBの利下げ開始時期への不透明感が強まり、570ドル安(1.40%減少)。


2.米国の雇用状況

米労働省が4月5日に発表した3月の雇用統計によれば、非農業部門の雇用者数は前月比303,000人の増加で、市場予想の200,000人を大きく上回りました。1月の雇用者数の確定値は256,000人で27,000人の増加、2月の改定値は270,000人で、5,000人の減少でした。1月の失業率は3.8%で、前月より0.1%低下しました。労働参加率は62.7%で、前月より0.2%上昇しました。2月の時間当たり賃金上昇率は前月比で12セント増加しました。部門別ではヘルスケア業が72,000人の増加、政府部門が71,000人の増加、建設業が39,000人の増加、レジャー・観光業が49,000人の増加、ソーシアル・アシスタンス業が14,000人の増加となりました。


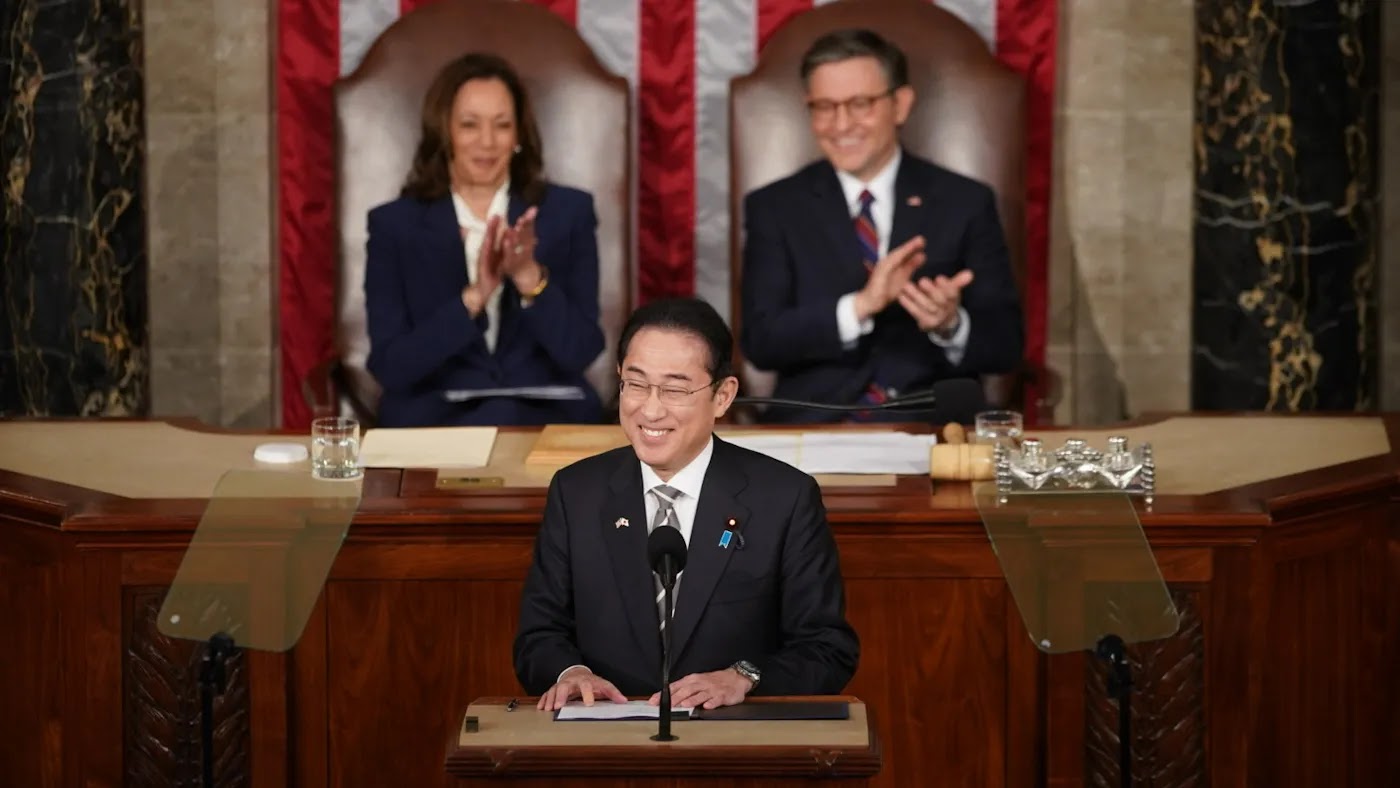
3.岸田首相が米議会で演説

岸田首相は4月11日に米議会の上下両院合同会議で日本の首相による5人目の演説を行った。首相は英語で演説し、米国が難世代にもわたり築いてきた国際秩序は今、新たな挑戦に直面していると指摘し、中国やロシアによる覇権主義を念頭に自由と民主主義は世界中で脅威にさらされているお訴えました。米国が国際秩序を維持するコストを負担し続けることに、米国側が疑念を抱いているとの印象を明かし、一人双肩に背負うことがいかなる重荷であるかを理解していると話しました。その上で、日本は共に大きな責任を担っていると言明し、米国と共にあると寄り添いました。

加えて、日本が世界最大の対米直接投資国であり、日本企業は8000億ドルを投資し、米国内で100万人の雇用を創出していると説明しました。同時に、賃上げや株価などが高い水準にあるとして、日本経済の復調も訴えました。最後に、日米両国で人口知能、量子、バイオ、原子力といった次世代技術の開発にも言及しました。


4.米物価、2.7%上昇

米商務省が26日に発表した3月の米個人消費支出物価指数は前年同月比2.7%上昇しました。伸び率は’前月の2,5%から拡大し、市場予想の2.0%を上回り、インフレ鈍化の足踏み傾向が鮮明となりました。価格変動が激しいエネルギーと食品を除いたコア指数は2.8%上昇で、伸びは先月から変わらず、いずれもFRBが物価安定目標に据える2%を上回りました。項目別では、耐久財などモノのの価格が0.1%の上昇に留まった一方、サービス価格は4.0%上昇となりました。堅調な雇用受精を背景とした賃金の伸びがサービス価格を押し下げており、インフレ鎮静化を妨げる要因になっています。

FRBは4月30日と5月1日にFOMC’会合を開きますが、インフレ率が2%へ低下するという一段の確信を得るまで、金利を据え置き方針と見られます。

                             (2024年5月1日:村方 清)

Monday, April 1, 2024

インフレ懸念の低下と利下げ期待による米国市場の改善


1.3月の株式市場

3月の株式市場は、後半になってインフレ懸念が低下する経済指標が続いたことで、FRBによる利下げのの期待から、改善傾向が続きました。主要な動きは、以下の通りでした。

3月1日:米長期金利の低下を追い風にインテルなどの大型ハイテク株に買いが入り、91ドル高(0.23%増加)。

3月4日:前週末に主要な株高指数が最高値を付けた後で、主力株を中心に利益確定売りが出て、98ドル安(0.24%減少)。

3月5日:中国でのスマートフォンの販売減少が伝わったアップルが大幅に下落、ハイテク株を中心に売りが優勢で、405ドル安(1.03%減少)。

3月6日:前日まで2日間で500ドル以上あまり下げた後で、値ごろ感からのき戻しがあり、76ドル高(0.19%増加)。

3月7日:米経済がソフトランディングできるとの期待が相場の支えとなり、130ドル高(0.33%増加)。

3月8日:8日発表の2月の雇用統計で非農業部門の雇用者数は前月比275,000人増で、市場予想の200,000人を上回り、取引終了にかけて売りが優勢となり、69ドル安(0.17%減少)。

3月11日:相場上昇に遅れていたディフェンシブ株や一部の消費銘柄株が買われて、47ドル高(0.12%増加)。

3月12日:このところ下げの目だっていた半導体株が上昇し、投資家心理が改善し、236ドル高(0.60%増加)。

3月13日:米経済がソフトランディングに向かうとの見方が大きくなり、相対的に出遅れていた景気敏感株の一角に買いが入り、38ドル高(0.09%増加)。

3月14日:朝方発表の米卸売物価指数が0.6%と市場予想の0.3%を上回り、米長期金利が上昇し、幅広い銘柄に売りが優勢で、138ドル安(0.35%減少)。

3月15日:今週発表された米物価指標が相次いで市場予想を上回る伸びとなり、インフレの鎮静化に時間がかかるとの見方が強まり、191ドル安(0.40%減少)。

3月18日:AI関連の需要拡大が業績を押し上げるとの見方からハイテク株を中心に買いが広がり、76ドル高(0.19%増加)。

3月19日:朝方発表の2月の米国の住宅着工件数が市場予想を大幅に上回る伸びとなり、消費関連株を中心に買いが入り、320ドル高(0.82%増加)。

3月20日:FRBは20日まで開いたFOMCで政策金利を据え置いたものの、年末に向けた利下げ姿勢に変わりなく、景気敏感株を中心に買いが広がり、401ドル高(1.02%増加)。

3月21日:AI開発需要が半導体などの業績をけん引するとの期待が買いにつながり、269ドル高(0.68%増加)。

3月22日:米主要株価指数が最高値を記録した後で、景気敏感株や消費関連株を中心に持ち高調整の売りが優勢となり、306ドル安((0.77%減少)。

3月25日:前週に主要株価指数の最高値更新が続き、高値警戒感から主力株に売りが出て、162ドル安(0.41%減少)。

3月26日:四半期末を控えた持ち高調整の売りに押されて、31ドル安(0.07%減少)。

3月27日:米景気の先行きに対する楽観的な見方が投資家心理を支え、出遅れていたディフェンシブ株や景気循環株に買いが入り、478ドル高(1.21%増加)。

3月28日:米経済への楽観や利下げ観測が相場を支えて、47ドル高(0.11%増加)。


2.米国の雇用状況

米労働省が3月8日に発表した2月の雇用統計によれば、非農業部門の雇用者数は前月比275,000人の増加で、市場予想の200,000人を上回りました。12月の雇用者数の確定値は290,000人で43,000人の減少、1月の改定値は229,000人で、124,000人の減少でした。1月の失業率は3.9%で、前月より0.2%上昇しました。労働参加率は62.5%で、前月と同じ水準でした。2月の時間当たり賃金上昇率は前月比で5セント増加しました。部門別ではヘルスケア業が67,000人の増加、政府部門が52,000人の増加、飲食業が42,000人の増加、ソーシアル・アシスタンス業が24,000人の増加、運輸・倉庫業が20,000人の増加となりました。


3.バイデン大統領の一般教書演説

バイデン大統領は3月7日に連邦議会の上下両院合同会議で内政、外交方針を示すいppん教書演説に臨みました。11月の大統領選挙で対決が確実な共和党のトランプ前大統領を危険であり、受け入れられないとして、強く批判しました。経済政策では、大企業や富裕層への課税強化を訴えました。現在、富裕層の多くは様々な優遇措置により、全所得にたいする平均所得税率は8%に留まっています。また、トランプ前大統領が減税したために15%に留まっており、バイデン大統領はこれを21%に引き上げるとしました。バイデン大統領はトランプ前大統領と異なり、中低所得層や中小企業を重視する姿勢を打ち出しているのが、大きな特徴となっています。


4.金利据え置きを決めたFOMC会合

FOMC会合が3月19-20日に開催され、会合後の声明要旨で以下のことが伝えられました。最近の指標は、経済活動が堅調なペースで拡大していることを示している。雇用の増加は力強く、失業率は低水準に留まている。2023年の年初から緩やかになっているが、依然として力強い状態だ。失業率は低水準にとどまっている。インフレ率はこの1年で緩和したが、依然として高止まりしている、

FOMCは最大雇用とインフレ率2%を長期的に達成することを目指している。雇用とインフレの目標達成に対するリスクは、より良いバランスに移行しつつあると判断している。経済の見通しは不透明であり、FOMCは引き続きインフレリスクに細心の注意を払っている。

これらの目標を支えるため、フェデラルファンド(FF)金利の誘導目標レンジを5.25-5.5%で据え置くことを決めた。EF金利の目標レンジの調整を検討する際に、FOMCは入ってくるデータ、進展する見通しおよびインフレリスクを注意深く評価する。

FOMCは、インフレが持続的に2%に向かっているとの確信が深まるまで、目標レンジを引き下げることは適切ではないと考えている。さらに、以前発表した計画に示されているように、国債、機関債、住宅ローン担保証券の保有量の削減を継続する。FOMCはインフレを2%目標に戻すことを強く注力している。

金融政策の適切なスタンスを評価する上で、経済指標が景気見通しについて与える影響を注視する。目標達成を妨げる可能性のあるリスクが出現した場合、金融政策のスタンスを適宜調整する用意がある。労働市場の状況やインフレ圧力やインフレ期待、金融および国際情勢に関する広範な情報を考慮に入れる。

今回の決定はパウエル議長やウイリアムズ副議長を含む12人のメンバーの賛成による。

FRBは政策金利を5.25-5.50%に据え置きました。同時に、パウエル連銀議長はFOMC後の記者会見で、雇用が強いこと事態は利下げを遅らせる理由にはならないだろうとして、景気に配慮する姿勢を考えをにじませました。これにより、投資家は年末に向けてFRBの利下げ姿勢が変わらないと判断した投資家の買いが一段と優勢になり、ダウ平均は401ドル高(1.02%増加)で終えました。 

                (2024年4月1日:村方 清)


Friday, March 1, 2024

インフレ懸念が和らぎ、最高値を更新する米株式市場


1.2月の株式市場

2月の株式市場は全体としてインフレ懸念が和らぐ経済指標が多かったことで、市場最高値を更新しました。主要な動きは、以下の通りでした。

2月1日:1日発表の米新規失業保険申請件数は224,000件で、市場予想の214,000件を上回り、労働需給の緩和を示したことで、物価上昇がいt団と鎮静化するとの期待から、米長期金利が低下、株買いが広がり、370ドル高(0.96%増加)。

2月2日:2日発表の1月の雇用統計で非農業部門の雇用者数は前月比353,000人増で、市場予想の185,000人を大きく上回り、FRBの早期利下げ観測が後退したものの、米経済の底堅さを示したものとの見方も出て、135ドル高(0.34%増加)。

2月5日:5日発表の1月の米サプライマネジメント協会の非製造業景況感指数は53.4と市場予想の52.0を大きく上回り、早期の利下げ観測が後退し、274ドル安(0.70%減少)。

2月6日:米経済の底堅さを示す経済指標を背景にした長期金利の上昇が一服し、株式の相対的な割高感が薄れて買いが入り、141ドル高(0.35%増加)。

2月7日:米経済のソフトランディング期待や米企業の業績改善の好感した買いが入り、156ドル高(0.40%増加)。

2月8日:前日に四半期決算を発表したウォルトディズニーが11%と急騰、ダウ平均を支えて、48ドル高(0.12%増加)。

2月9日:前日にかけて連日で過去最高値を更新しており、主力株の一角に利益確定の売りが出て55ドル安(0.14%減少)。

2月12日:米経済がソフトランディングに向かうとの期待から相場を押し上げ、126ドル高(0.32%増加)。

2月13日:朝方発表の1月の米消費者物価指数の上昇率が3.1%と市場予想の2.9%を上回り、FRBによる早期利下げ観測が一段と後退し、幅広い銘柄に売りが出て、523ドル安(1.35%減少)。

2月14日:前日に大きく下げた反動で、ハイテク株や景気敏感株の一角に押し目買いが入り、152ドル高(0.39%増加)。

2月15日:前日に続き、景気敏感株や消費関連株を中心に押し目買いが続き、米長期金利も低下し、349ドル高(0.90%増加)。

2月16日:前日発表の1月の米卸売物価指数が前月比0.3%と市場予想の0.1%上昇を上回り、FRBの早期利下げ観測が後退、米長期金利も上昇し、株式の相対的な割高感が意識され、145ドル安(0.37%減少)。

2月20日:主要株価が高値圏にある中、主力株に売りが出て、64ドル安(0.16%減少)。

2月21日:主力株を中心に売りが出て安く推移する時間がかかったが、取引終了にかけて上昇に転じて、48ドル高(0.12%増加)。

2月22日:市場予想を上回る四半期決算を発表した画像処理半導体のエヌビディアが急伸し、ハイテク株や半導体株を中心に買いが広がり、457ドル高(1.18%増加)。

2月23日:出遅れ感があった景気敏感株やディフェンシブ株が買われてダウ平均を支え、62ドル高(0.15%増加)。

2月26日:前週末に最高値を更新した後で、主力株を中心とした利益確定売りが出て、62ドル安(0.15%減少)。

2月27日:昨日に続いて、前週末に最高値を更新した高値警戒感から、利益確定の売りが出て、97ドル安(0.24%減少)。

2月28日:29日に発表される1月の米個人消費支出物価指数がインフレ圧力の強まりを示すことへの警戒感から、買いを控える参加者が多く、23ドル安(0.06%減少)。

2月29日:29日発表の1月の米個人用日支出物価指数はの伸び率は2.8%と市場予想を下回り、インフレに対する過度な警戒が和らぎ、47ドル高(0.12%増加)。ダウ平均では2か月間で846ドル上昇(2.21%増加)、4カ月間連続で上昇。


2.米国の雇用状況

米労働省が2月2日に発表した1月の雇用統計によれば、非農業部門の雇用者数は前月比353,000人の増加で、市場予想の180,000人を大きく上回りました。11月の雇用者数の確定値は182,000人で9,000人の増加、12月の改定値は333,000人で、117,000人の増加でした。1月の失業率は3.7%で、前月と同水準でした。労働参加率は62.5%で、前月と同じ水準でした。9月の時間当たり賃金上昇率は前月比で19セント増加しました。部門別では専門・ビジネスサービス業が74,000人の増加、ヘルスケア業が70,000人の増加、小売業が45,000人の増加、ソーシャル・アシスタンス業が30,000人の増加、製造業が23,000人の増加、建設業が17,000人の増加となりました。


3.米消費者物価指数は1月に3.1%上昇

米商務省が1月13日に発表した1月の米個人消費支出物価指数は前年同月比で3.1%上昇し,市場予想の2.9 %を上回りました。一方、エネルギーと食品を除くコア指数は3.9%で、前月比と同じでしたが、市場予想の3.7%を上回りました。

これに対し、個人消費支出(PCE)物価指数はコア指数の上昇率が23年12月時点で2.9%まで退化しました。FRBが重視するのはPCEで、PCEで見た伸び率はこの半年間のペースが年率で物価目標の2%を割り込んでいる。FRBのパウエル議長はこの傾向を評価しつつ、この傾向が続くかどうかをさらにデータを蓄積したとしています。

         (2024年3月1日: 村方 清)


Thursday, February 1, 2024

FRBの慎重な金融政策判断で下落調整となった株式相場


1.1月の株式市場

1月の株式市場は1月31日まで開かれたFOMC会合で最近のインフレ沈静化動向にもかかわらず、早期の利下げに慎重だったことで、大きな下落修正となりました。主要な動きは、以下の通りでした。

1月2日:このところ出遅れていたメルクやベライゾンなどのディフェンシブ株が上昇し、相場を押し上げ、26ドル高(0.06%増加)。

1月3日:昨年末にかけて急ピッチの上昇が続いたあとで、景気敏感株や消費関連株などに利益確定や持ち高調整の売りが出て、285ドル安(0.75%減少)。

1月4日:朝方発表の2023年12月のADPレポートは非農業部門の雇用数が前月比16万4千人増で市場予想を上回り、株式市場を支えたが、次第に利益確定売りが増え、10ドル高(0.02%増加)。

1月5日:5日発表の12月の雇用統計で非農業部門の雇用者数は前月比216,000人増で、市場予想の170,000人を上回ったものの、失業率は11月と同じの3.7%で、市場予想の3.8%を上回った。これを受けて、米経済がソフトランディングに向かうとの期待が強く、FRBの利下げ観測は後退したものの、ダウは26ドル高(0.06%増加)。

1月8日:米長期金利の低下を受けて、高い株価収益率のハイテク株を中心に買いが入り、株価を押し上げ、217ドル高(0.57%増加)

1月9日:前日にダウ平均が再び最高値圏に上昇し、主力銘柄の一部に利益確定の売りが出て、158ドル安(0.41%減少)。

1月10日:ハイテク株を中心に買いが入り、相場を支えて、週内発表の米経済指標が引き続きインフレ鈍化を示すとの見方に加え、米主要企業の好決算への期待も追い風となり、171ドル高(0.45%増加)。

1月11日:朝方発表の米消費者物価指数が前年同月比で3.4%と小幅ながら市場予想上回り、一時売りが優勢になったが、今週末から本格化する米主要企業決算への期待から引き際に上げに転じ、15ドル高(0.04%増加)。

1月12日:四半期決算を発表した大手銀行のJP モルガンなどが1株利益が市場予想を上回ったものの、その後は利益確定の売りで下げに転じて、118ドル安(0.31%減少)。

1月16日:FRB高官による早期利下げ観測をけん制する発言を受け、米債券市場で長期金利が上昇、株式の相対的割高感を意識した売りが優勢で、232ドル安(0.61%減少)。

1月17日:17日発表の12月の米小売売上高が前月比0.6%増と市場予想の0.4%増を上回ったことで、FRBによる早期の利下げ観測が後退したことで、株売りとなり、94ドル安(0.25%減少)。

1月18日:アップルを中心にハイテク株が買われ、台湾のTSMCの業績見通しが好感され、インテルなどの半導体株も上昇し、202ドル高(0.54%増加)。

1月19日:AIの活用が企業業績を押し上げるとの期待から、ハイテク株や半導体関連株に連日買いが入り、相場をけん引、米消費者の景況感の改善もあい、経済のソフトラナンディングを見込んだ買いにつながり、395ドル高(1.05%増加)。

1月22日:主要企業の四半期決算の発表が本格化する中、大手ハイテクを中心に好業績の期待から、買いが優勢となり、138ドル高(0.36%増加)。

1月23日:23日に決算を発表したスリーエムが11%安で急落し、ダウ平均を80ドル近く押し下げ、全体で96ドル安(0.25%減少)。

1月24日:24日に発表された1月の米国の製造業購買担当者指数は50.3と市場予想の47.2を上回り、インフレの抑制が遅れるとの見方から、債券市場で長期金利が4.1%台後半に上昇、株式の相対的な割高感が意識され、99ドル安(0.26%減少)。

1月25日:25日朝発表の2023年第4四半期のGDPが3.3%と市場予想の2%を上回る伸びとなり、あわせて発表されたコアの物価指標は前期比率2.0%とインフレ鈍化傾向を示し、米経済のソフトランディング(軟着陸)への期待が高まり、243ドル高(0.64%増加)。

1月26日:朝発表の23年12月の米個人消費支出は前年同月比で2.6%上昇で、11月から伸び率が縮小したこともあり、インフレが減速し、FRBが利下げに動くとの見方から、ダウは60ドル高(0.16%増加)。

1月29日:米長期金利が4.0%台後半と低下し、株式の相対的な割高感が薄れたと見た買いが入り、224ドル高(0.58%増加)。

1月30日:JPモルガンなどの金融株やマクドナルドなどの消費関連株に買いが入り、ダウ平均を押し上げ、134ドル高(0.35%増加)。

1月31日:31日まで開いたFOMC会合で早期の利下げに慎重な姿勢が示されたことで、利益確定の売りが広がり、317ドル安(0.82%減少)。


2.米国の雇用状況

米労働省が1月5日に発表した12月の雇用統計によれば、非農業部門の雇用者数は前月比216,000人の増加で、市場予想の170,000人を上回りました。10月の雇用者数の確定値は105,000人で45,000人の減少、11月の改定値は173,000人で、26,000人の減少でした。10月の失業率は3.7%で、前月と同水準でした。労働参加率は62.5%で、前月より0.3%下がりました。9月の時間当たり賃金上昇率は前月比で15セント増加しました。部門別では政府部門が52,000人の増加、ヘルスケア業が38,000人の増加、ソーシャル・アシスタンス業が21,000人の増加、建設業が17,000人の増加しましたが、運輸・倉庫業は23,000人の減少となりました。


3.米消費者物価指数は12月に3.4%上昇

米商務省が1月11日に発表した12月の米個人消費支出物価指数は前年同月比で3.4%上昇し,市場予想の3.2%を上回りました。一方、エネルギーと食品を除くコア指数は3.9%で、2年7か月ぶりに4%を割り込みました。しかしながら、前月比では0.3%上昇し、11月と同じ水準でした。

この点、米国のインフレ率は鈍化傾向が続いていますが、そのペースは市場の期待より緩やかで、公表直後の市場では、FRBの早期利下げが難しくなるとの見方が広がりました。


4.金利据え置きを決めたFOMC会合

FOMC会合が1月30-31日に開催され、会合後の声明要旨で以下のことが伝えられました。最近の指標は、経済活動が堅調なペースで拡大していることを示している。雇用の増加は2023年の年初から緩やかになっているが、依然として力強い状態だ。失業率は低水準にとどまっている。インフレ率はこの1年で緩和したが、依然として高止まりしている、

FOMCは最大雇用とインフレ率2%を長期的に達成することを目指している。雇用とインフレの目標達成に対するリスクは、よりバランスに移行しつつあると判断している。経済の見通しは不透明であり、FOMCは引き続きインフレリスクに細心の注意を払っている。

これらの目標を支えるため、フェデラルファンド(FF)金利の誘導目標レンジを5.25-5.5%で据え置くことを決めた。FOMCは入ってくるデータ、進展する見通しおよびインフレリスクを注意部価格評価する。

FOMCは、インフレが持続的に2%に向かっているとの確信が深まるまで、目標レンジを引き下げることは適切ではないと考えている。さらに、以前発表した計画に示されているように、国債、機関債、住宅ローン担保証券の保有量の削減を継続する。FOMCはインフレを2%目標に戻すことを強く注力している。

金融政策の適切なスタンスを評価する上で、経済指標が景気見通しについて与える影響を注視する。目標達成を妨げる可能性のあるリスクが出現した場合、金融政策のスタンスを適宜調整する用意がある。労働市場の状況やインフレ圧力やインフレ期待、金融および国際情勢に関する広範な情報を考慮に入れる。

今回の決定はパウエル議長やウイリアムズ副議長を含む12人のメンバーの賛成による。

FRBは政策金利を5.25-5.50%に据え置きました。同時に、FOMCの声明文では早期の利下げに慎重な姿勢を示しました。特に、インフレが持続的に2%に向かっているとのより大きな確信を持つまで、政策金利の引き下げが適切になるとは考えていないとの文言を加えました。FOMC後の記者会見で、パウエル議長はインフレ動向を見極めたいと姿勢を鮮明にして、利下げを始める時期について、3月会合の時までに確信に至っているとは考えにくいとの発言をしました。市場はFOMCの慎重姿勢に警戒感が強まり、過去最高圏で推移していたこともあり、利益かくて売りが広がり、ダウ平均は317ドル安(0.82%減少)で終えました。 

            (2024年2月1日: 村方 清)